Domain abgeschieden.de kaufen?
Wir ziehen mit dem Projekt
abgeschieden.de um.
Sind Sie am Kauf der Domain
abgeschieden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abgeschieden.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
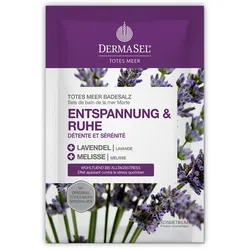
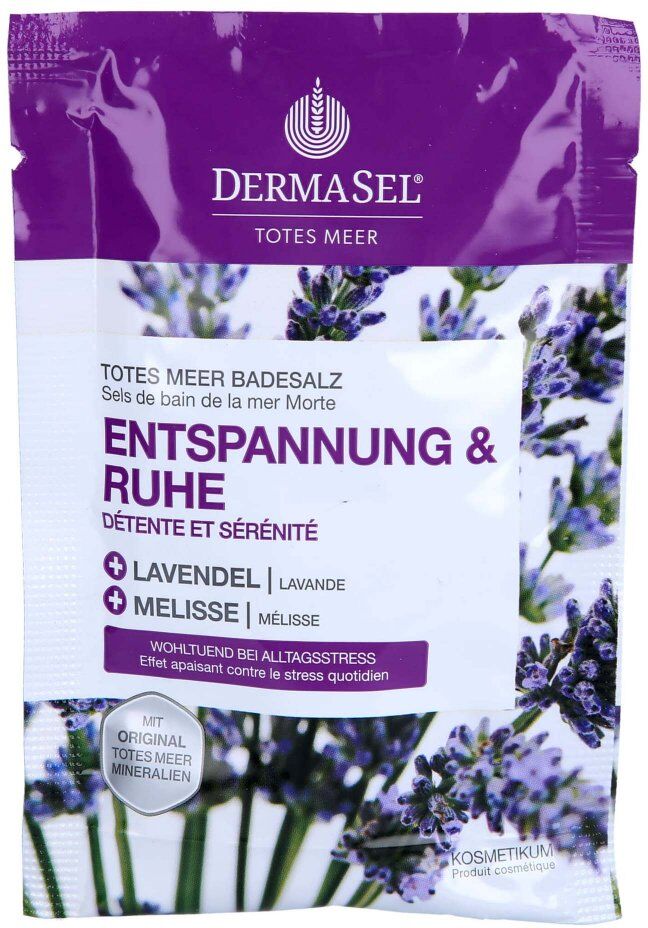
Dermasel Totes Meer Badesalz Entspannung & RuheAnwendungsgebiet von Dermasel Totes Meer Badesalz Entspannung & RuheDermasel Totes Meer Badesalz Entspannung & Ruhe sorgt für Entspannung für Körper & Geist – ein Wohlfühlbad mit Totes Meer SalzDer Alltagsstress hinterlässt Spuren – körperliche Anstrengung und Erschöpfung sind oft die Folge. Gönnen Sie sich eine Auszeit mit einem beruhigenden Bad aus Totes Meer Salz und den wohltuenden ätherischen Ölen von Lavendel und Zitronengras. Die harmonisierende Duftkomposition schenkt tiefe Entspannung und ein Gefühl der inneren Ausgeglichenheit.Wirkstoffe / Inhaltsstoffe / ZutatenDermasel Totes Meer Badesalz Entspannung & Ruhe enthält:Maris Sal (Dead Sea Salt), Magnesium Chloride, Parfum, Glycerin, Silica, Lavandula Angustifolia (Lavender) Oil, Calcium Chloride, Cymbopogon Winterianus Leaf Oil, Aqua, Linalool, Gernaniol, Sodium Chloride, Citronellol, Coumarin, Potassium Chloride, Lavandula Angustifolia (Lavender) Flower Extract, Lactic Acid, Potassium Sorbate, Sodium Benzoate, Limonene, Citral, Eugenol, Farnesol, Benzyl Alcohol, CI 60730.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Dermasel Totes Meer Badesalz Entspannung & Ruhe:Beutel schütteln und gesamten Inhalt in das einlaufende, warme Badewasser geben und gut vermischen. Empfohlene Badedauer: ca. 15 Min.HinweiseNicht mit empfindlichen Gegenständen in Kontakt bringen. Badewanne nach Anwendung gründlich ausspülen. Nur zur äußerlichen Anwendung. Für Kinder unzugänglich aufbewahren. Kühl und trocken lagern. Dermasel Totes Meer Badesalz Entspannung & Ruhe können in Ihrer Versandapotheke www.juvalis.de erworben werden.3,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **


Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Dermasel Totes Meer Badesalz Entspannung & RuheAnwendungsgebiet von Dermasel Totes Meer Badesalz Entspannung & RuheDermasel Totes Meer Badesalz Entspannung & Ruhe sorgt für Entspannung für Körper & Geist – ein Wohlfühlbad mit Totes Meer SalzDer Alltagsstress hinterlässt Spuren – körperliche Anstrengung und Erschöpfung sind oft die Folge. Gönnen Sie sich eine Auszeit mit einem beruhigenden Bad aus Totes Meer Salz und den wohltuenden ätherischen Ölen von Lavendel und Zitronengras. Die harmonisierende Duftkomposition schenkt tiefe Entspannung und ein Gefühl der inneren Ausgeglichenheit.Wirkstoffe / Inhaltsstoffe / ZutatenDermasel Totes Meer Badesalz Entspannung & Ruhe enthält:Maris Sal (Dead Sea Salt), Magnesium Chloride, Parfum, Glycerin, Silica, Lavandula Angustifolia (Lavender) Oil, Calcium Chloride, Cymbopogon Winterianus Leaf Oil, Aqua, Linalool, Gernaniol, Sodium Chloride, Citronellol, Coumarin, Potassium Chloride, Lavandula Angustifolia (Lavender) Flower Extract, Lactic Acid, Potassium Sorbate, Sodium Benzoate, Limonene, Citral, Eugenol, Farnesol, Benzyl Alcohol, CI 60730.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Dermasel Totes Meer Badesalz Entspannung & Ruhe:Beutel schütteln und gesamten Inhalt in das einlaufende, warme Badewasser geben und gut vermischen. Empfohlene Badedauer: ca. 15 Min.HinweiseNicht mit empfindlichen Gegenständen in Kontakt bringen. Badewanne nach Anwendung gründlich ausspülen. Nur zur äußerlichen Anwendung. Für Kinder unzugänglich aufbewahren. Kühl und trocken lagern. Dermasel Totes Meer Badesalz Entspannung & Ruhe können in Ihrer Versandapotheke www.juvalis.de erworben werden.3,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Mantra Pharm Mantra Entspannung & Ruhe KapselnAnwendungsgebiet von Mantra Entspannung & Ruhe KapselnMantra Entspannung & Ruhe Kapseln ist ein Nahrungsergänzungsmittel zur Entspannung. Ergänzt mit Baldrianwurzel-Extrakt und Hopfenzapfen-Extrakt, Flavonoiden aus Passionsblumenkraut-Extrakt sowie Melatonin.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Mantra Entspannung & Ruhe Kapseln: Baldrianwurzel-Extrakt, Passionsblumenkraut-Extrakt, Überzugsmittel Hydroxypropylmethylcellulose, Reiskleie, Hopfenzapfen-Extrakt, Nicotinamid, Vitamin B6, Vitamin B1, Melatonin, Folsäure, Vitamin B12GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungVerzehrempfehlung von Mantra Entspannung & Ruhe Kapseln: 1x täglich 1 Kapsel einnehmen. HinweiseNahrungsergänzungsmittel stellen keinen Ersatz für eine abwechslungsreiche Ernährung dar. Eine ausgewogene Ernährung und gesunde Lebensweise sind wichtig. Die empfohlene tägliche Verzehrmenge sollte nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Kühl und trocken lagern. Mantra Entspannung & Ruhe Kapseln können in Ihrer Versandapotheke www.juvalis.de erworben werden.13,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Moshfegh, Ottessa: Mein Jahr der Ruhe und EntspannungMein Jahr der Ruhe und Entspannung , New York, am Anfang des neuen Jahrtausends. Einer jungen Frau stehen die Türen zu einer Welt aus Glanz und Glitter offen. Sie ist groß, schlank und ausgesprochen hübsch. Gerade hat sie an einer Elite-Universität ihren Abschluss gemacht und arbeitet nun in einer angesagten Kunstgalerie. Sie wohnt im teuersten Viertel der Stadt, was sie sich leisten kann, weil sie vor Jahren schon ein kleines Vermögen geerbt hat. Es könnte also nicht besser laufen in ihrem Leben ... In Wirklichkeit jedoch wünscht sie sich nichts sehnlicher, als ihrer Welt den Rücken zu kehren. Von einer dubiosen Psychiaterin lässt sie sich ein ganzes Arsenal an Beruhigungsmitteln, Antidepressiva und Schlaftabletten verschreiben. Mithilfe der Medikamente will sie 'Winterschlaf halten'. Aber dann merkt sie in einem ihrer wenigen wachen Momente, dass sie im Schlaf ein eigenes Leben führt. Sie findet Kreditkartenabrechnungen, die auf Shoppingtouren und Friseurbesuche hindeuten. Und scheinbar chattet sie regelmäßig mit wildfremden Männern in merkwürdigen Internetforen. Erinnern kann sie sich daran aber nicht ... Mit bissiger Ironie erzählt Ottessa Moshfegh von einer Frau, die verzweifelt versucht, ihrer aufgeputschten Scheinwelt zu entkommen. Der neue Roman von einer der wichtigsten neuen Stimmen der amerikanischen Literatur. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20180924, Produktform: Leinen, Autoren: Moshfegh, Ottessa, Seitenzahl/Blattzahl: 313, Keyword: Gesellschaftsporträt; New York; Schwarzer Humor, Fachschema: Amerikanische Belletristik / Roman, Erzählung, Thema: Entspannen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Leichtlesen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Liebeskind Verlagsbhdlg., Verlag: Liebeskind Verlagsbhdlg., Verlag: Liebeskind GmbH & Co. KG, Verlagsbuchhandlung, Länge: 195, Breite: 128, Höhe: 32, Gewicht: 412, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.